בית הדין לענייני פיצוי נזק עקיף לעסקים במשרד המשפטים קיבל ערר שהגישה חברת "ישראל קנדה מלונות כנרת בע"מ" וקבע, כי רשות המסים סטתה שלא כדין מהנוסחה הקבועה בחוק ומדיווחי החברה למע"מ, בעת שערכה חישוב חלופי פרטני אשר שלל מהחברה את זכאותה לפיצוי בגין נזקי מלחמת "חרבות ברזל".
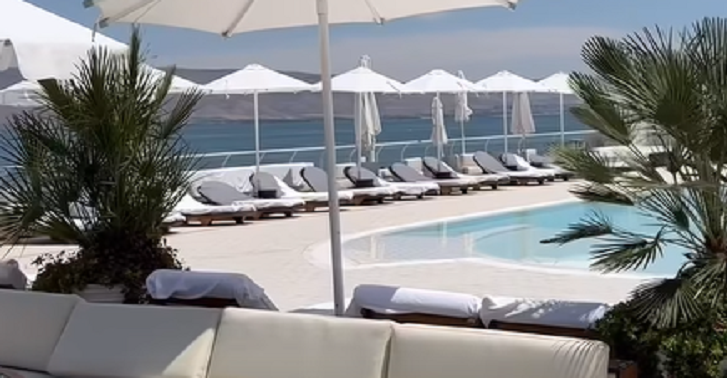
העוררת, מפעילת מלון "גלי כנרת" בטבריה, סגרה את פעילותה התיירותית הרגילה עם פרוץ המלחמה והתקשרה עם משרד התיירות לשיכון מפונים מקו העימות. בעקבות הפגיעה בפעילותה הגישה החברה בקשה לפיצוי במסלול "הוצאות מזכות" בגין תקופת הזכאות נובמבר-דצמבר 2023.
רשות המסים דחתה את השגת החברה, בטענה ששיעור הירידה במחזור הכנסותיה עומד על 23 אחוז בלבד, מתחת לרף המינימלי המזכה לפיצוי (25 אחוז).
קביעה זו התבססה על חישוב חלופי שערכה הרשות, במסגרתו נטרלה הכנסות מסוימות והוסיפה הכנסות מדיווחים מאוחרים.
מנגד, על פי דיווחי החברה המקוריים למע"מ, הירידה עמדה במחזור על 25.5 אחוז – שיעור המזכה בפיצוי.
ועדת הערר, בראשות ראשת בית הדין עו"ד תמר שטיינר ורו"ח ברוך ברוכי, קיבלה את הערר במלואו.
הוועדה קבעה לגבי עיקרון ההסתמכות על דיווחי המע"מ: "מנגנון הפיצוי במסלול הירוק הושתת על ידי המחוקק על נוסחה פשוטה, יעילה ומהירה המתבססת על דיווחי העוסק למע"מ. בדיקה פרטנית וחישובים חלופיים מצד רשות המסים, שלא במסגרת פסילת דיווחים או דרישה לתיקונם על פי דין, חורגים מהוראות החוק ומהתכלית התקציבית והחלוקתית שלו".
פגיעה בשוויון ובאחידות: "סטייה מהנוסחה הקבועה בחוק יוצרת עיוותים ופוגעת בעקרון השוויון כלפי עוסקים אחרים".
קיומו של קשר סיבתי: "ניתוח מחזורי ההכנסות של המלון בשנים 2022–2024 מעיד באופן חד – משמעי על פגיעה קשה בהכנסות ועל קשר סיבתי ישיר בין ירידת המחזורים לפרוץ המלחמה".
בית הדין הורה לקבוע את שיעור ירידת המחזורים של החברה בהתאם לדיווחי המע"מ בפועל (25.5 אחוז), והטיל על רשות המסים הוצאות משפט בסך 10,000 שקל.
בישראל קנדה ביקשו שלא להגיב לידיעה.